把钱存进银行,是咱们普通人最踏实的理财方式,只求安稳、不折腾。可如今利率一降再降,国有大行3年期定期存款利率只有1.25%,5年期也仅1.30%。从2026年下半年开始,还在傻傻存定期的人,一定要做好两手准备,不然利息会悄悄“缩水”。
很多人存钱依旧用老办法:存完就不管、到期自动转存、大钱全放一家银行。在低利率时代,这些习惯看似省心,实则很吃亏。真正的安全,不是把钱存进去就完事,而是本金安全、不吃亏、急用能周转。
第一手准备:分散存款,守住50万安全底线
存款保险制度明确规定,同一人在同一家银行,本息合计50万元以内受全额保障,超出部分不保证全额赔付。不少人把卖房款、养老钱、积蓄全存一家银行,图方便的同时,也把风险集中了。
钱越多,越不能只图省事。大额资金尽量分到2家及以上银行,每家不超过50万,这不是麻烦,而是给资金上“保险”。尤其下半年利率环境稳定,分散存放是最基础、最有效的安全策略。
第二手准备:改掉懒习惯,别让利息白白溜走
自动转存是“利息小偷”。到期续存不按原利率算,而是按当天新利率执行,在利率下行阶段,自动转存一次,收益就降一截。很多老人存完不看短信、不查账户,等子女整理才发现少拿不少利息。
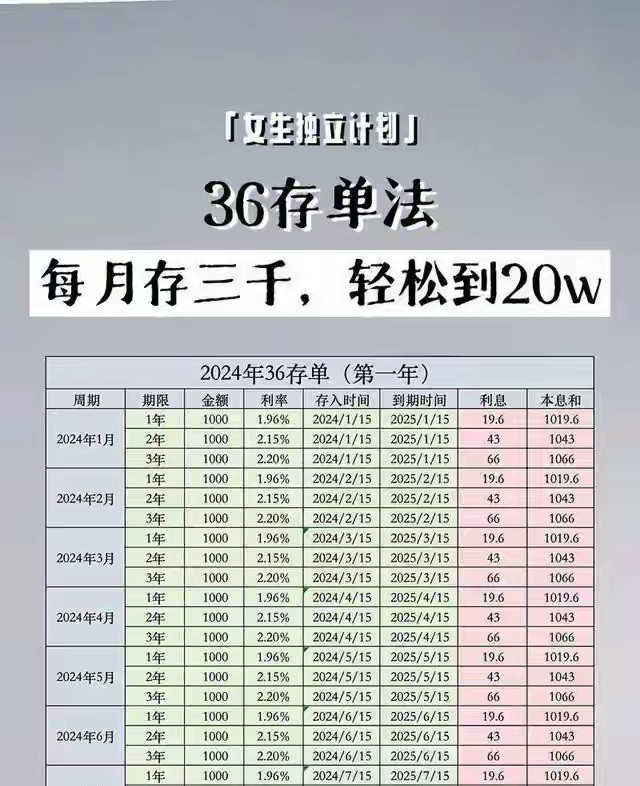
提前支取更坑人,现在多数定期提前取,直接按活期计息,存了两三年也可能白存。正确做法是,先留3—6个月生活费做备用金,放在灵活取用的账户里,剩下的钱再存定期或大额存单。急用钱只动备用金,不动定期,避免利息损失。
低利率时代,活期不划算,死存也不行。大额存单利率比普通定期略高,部分可转让,流动性更好;储蓄国债适合长期不动的教育金、养老金。R2级理财、短债基金不保本、收益有波动,不懂千万别碰。
存钱的核心,不是追求高利息,而是保住该拿的收益。同样一笔钱,存对银行、选对方式、留好备用金,结果天差地别。
下半年开始,别再用老思路存钱。做好分散保安全、优化防吃亏这两手准备,既守住本金,又保住利息,让辛苦攒下的钱,真正为自己保驾护航。
美港通提示:文章来自网络,不代表本站观点。